金融市场
康涅狄格州国会初选拉森落败 为社会保障改革未来走向增添不确定性
根据CNBC的媒体报道,长期致力于扩大社会保障计划的康涅狄格州联邦众议员约翰·拉森在民主党初选败北。这一进展尚未获得官方确认,但已为即将到来的联邦预算讨论带来了显著的政治变局。
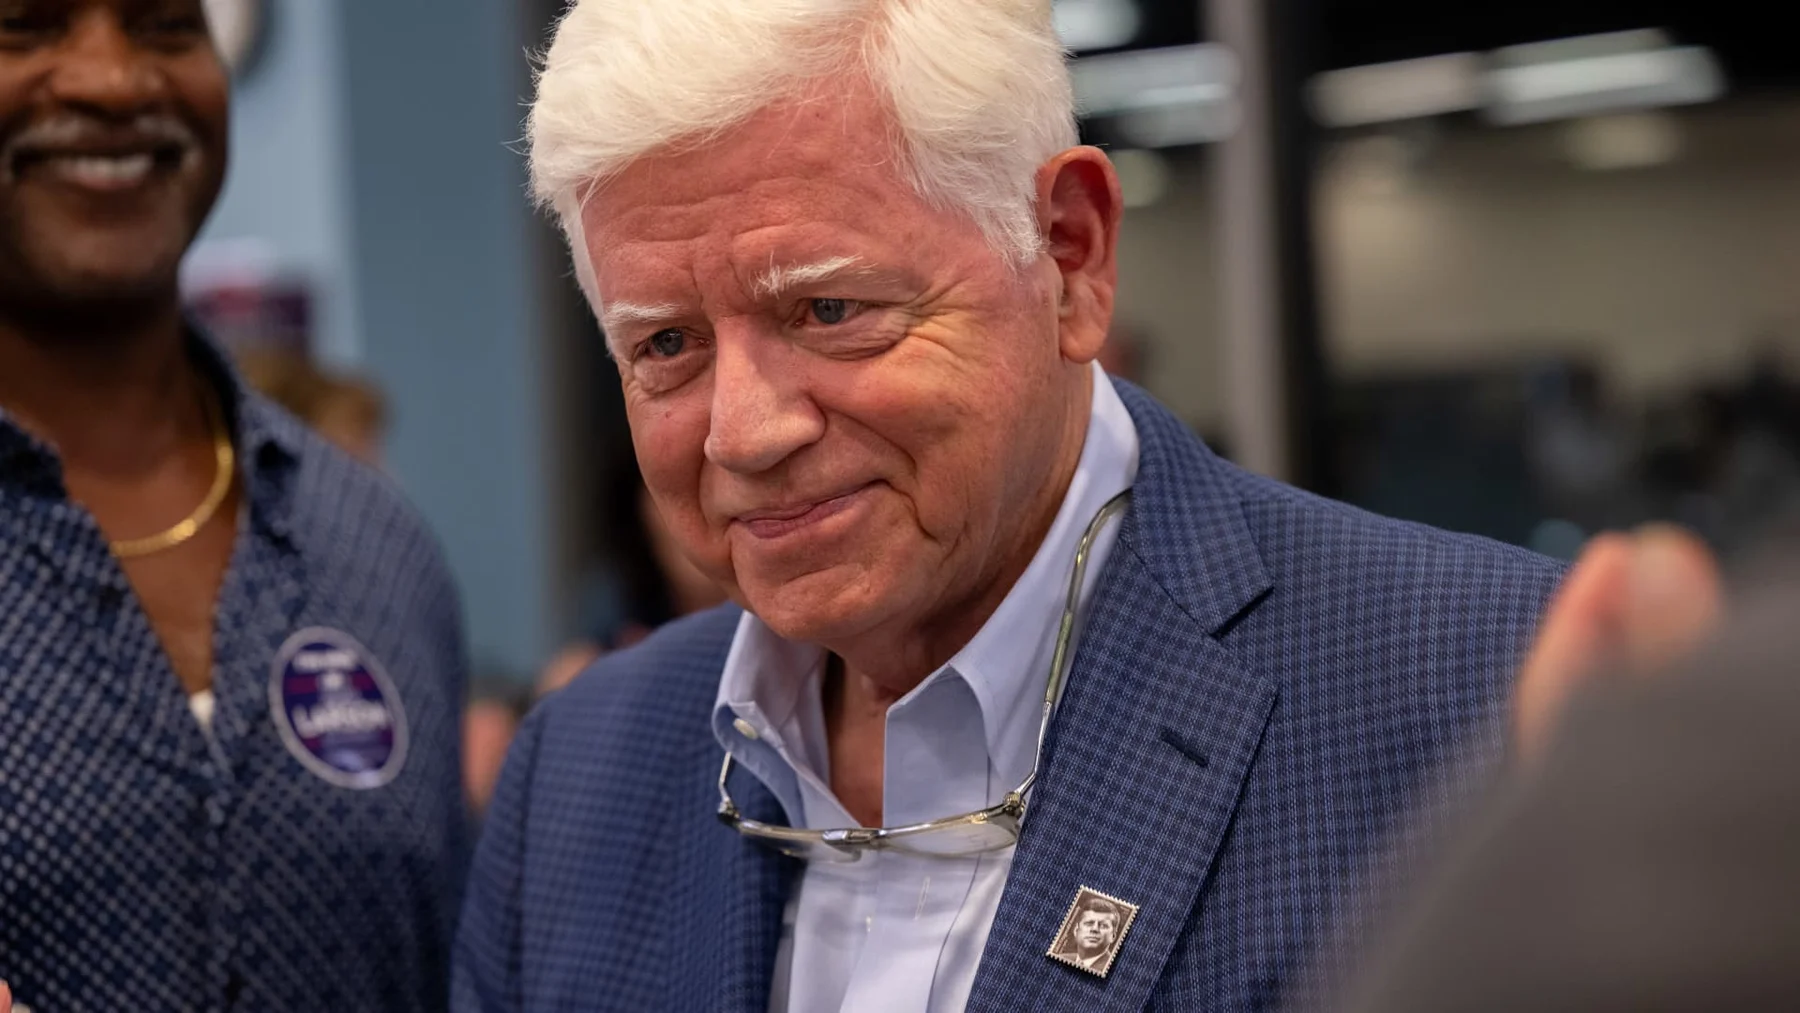
初选选举结果与立法背景
CNBC发布的媒体报道指出,康涅狄格州发生了一起重大的政治冷门,资深众议员约翰·拉森在民主党初选中遭遇败绩。拉森在众议院供职多年,一直致力于推动财务保障提升,并担任相关小组委员会的高级成员。这一意外结果将一位主要的福利扩展立法倡导者从即将上任的国会名单中移除,迫使政治分析人士和倡导团体重新评估未来立法会期中如何处理退休系统提案。
更广泛的政策讨论集中在即将到来的退休信托基金耗竭问题上,无党派评估表明该基金可能在十年内面临资金危机。在十一月大选后就职的议员将承担起谈判结构性解决方案的责任,其范围涵盖从缴费上限调整到广泛的收入增加措施。在缺乏此前塑造立法草案的资深赞助者持续指导的情况下,这些关键财政谈判的轨迹仍然受到不断变化的政治动态和新国会领导层优先事项的影响。
《社会保障2100法案》与拟议改革
多年来,拉森议员一直倡导被称为《社会保障2100法案》的立法组合,旨在提升福利的同时延长信托基金的整体偿付能力。该提案包含多项结构性修改,包括全方位的支付额增加、生活成本计算方式的调整,以及针对长期低收入工人的最低支付额提升。这些措施旨在直接缓解依赖固定政府支持的老龄人口所面临的经济压力。
为了资助这些拟议的提升措施,该立法主张取消薪资税上限,并对超过指定门槛的高收入者的特定投资收益征税。支持者认为,这些收入调整代表了一种确保该计划长远未来的公平方法,而批评者则对潜在的经济负担表示担忧。在初选落败之后,随着替代性国会领袖的登台,这些特定税收和福利条款的未来赞助人身份以及战略构架面临着一段重大的不确定时期。
候选人观点与大选展望
赢得民主党初选胜利的前哈特福德市长卢克·布罗宁将进入大选,迎战共和党候选人艾米·柴。在初选竞选辩论中,布罗宁承认了保护退休安全至关重要,同时也对立法执行表达了务实的看法。竞选代表表示支持对高收入者的缴费上限进行调整以作为全面财务解决方案的一部分,同时强调在立法机构之外建立广泛的两党和公众运动的必要性。
在对立阵营中,共和党候选人艾米·柴阐述了关于政府财政义务和税收结构的独特政纲。柴的提议包括维持现有的税收上限,同时重新定向政府支出优先事项,以确保在其他预算拨款之前满足信托基金的义务。随着大选竞选的推进,该选区的选民将评估这些截然不同的理念,它们反映了全国范围内在财政责任、税收政策以及公共福利计划长期管理方面的广泛分歧。
信托基金偿付能力与州级影响估计
计划受托人的最新预测表明,主要的退休信托基金面临在十年内耗尽的潜在危机,这一时间表构成了即将做出立法决定的紧迫性。包括负责任联邦预算委员会在内的独立财政分析师已经发布了各州评估报告,详细说明了如果信托基金在没有国会干预的情况下耗尽储备可能带来的潜在财务影响。这些模型表明,如果不及时颁布法定改革,各个司法管辖区的受益人可能会面临强制性的福利削减。
对于康涅狄格州及类似各州的居民来说,估计的削减百分比将转化为严重依赖政府发放资金的退休人员的大幅月收入损失。这些严峻的预测凸显了当前政治辩论的实际意义,将讨论从抽象的立法操作转变为直接的家庭经济学。因此,倡导组织和社区领袖正在加紧开展教育活动,以确保选民了解即将到来的联邦选举中所涉及的切身利益。
结论、发现与即时行动
综上所述,CNBC的媒体报道证实众议员约翰·拉森在康涅狄格州的民主党初选中失利,这一进展尚未获得立法机构官方确认,但已通过经过验证的选举结果记录在案。这一政治转变影响了受影响的实体即约翰·拉森众议员的国会办公室,并直接影响了依赖其持续赞助扩张法案的退休受益人和未来规划师这一用户群体。现在发生改变的是《社会保障2100法案》的领导层结构和立法赞助人,将该倡议移交给了卢克·布罗宁等新的国会人物和替代政策声音。
利益相关者和财务规划师所需的即时行动是在十一月大选前密切关注不断演变的国会候选人政纲,同时注意到全面的立法改革在未来的立法会期到来之前仍然尚未获得官方确认。受益人应根据潜在的信托基金偿付能力调整来审查其个人退休模型,同时认识到官方政策结果将完全取决于下一届国会的组成以及随后的两党谈判。
Cexvia 易鉴结论
结论与战略展望
正如CNBC所报道的那样,资深众议员约翰·拉森在初选中的意外落败意味着这位《社会保障2100法案》的主要倡导者将不会出现在11月的选票上。这一消息尚未获得立法机构官方确认,但对退休政策辩论产生了即时影响。 该消息尚未获得官方确认。
- 风险含义
- 关键国会倡导者的离去可能会重塑议员们应对2032年临近资金缺口的方式,从而改变整个退休规划领域的立法策略和各方游说力度。
- 用户行动
- 退休储蓄者和受益人应密切关注有关薪资税调整和信托基金偿付能力预测的国会辩论,同时财务顾问建议随时了解潜在的福利计算公式修改方案。
继续阅读

